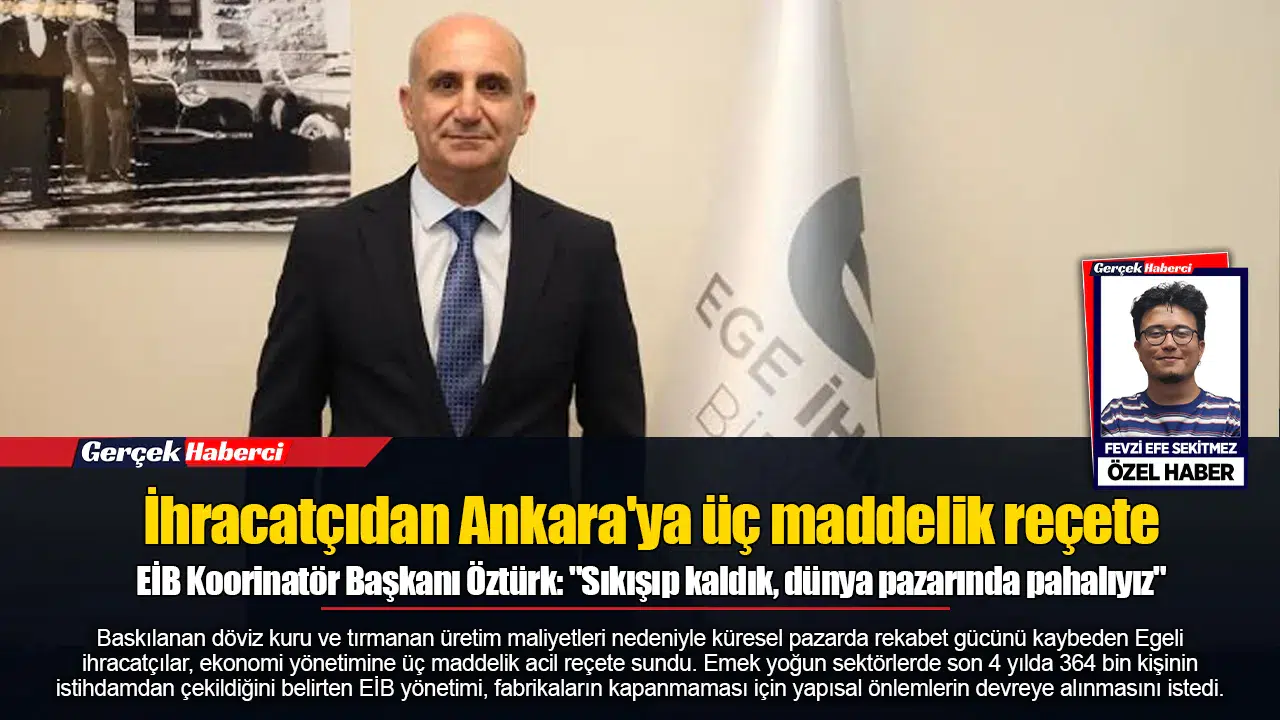

Fevzi Efe SEKİTMEZ-GERÇEK HABERCİ-ÖZEL HABER- GERÇEK HABERCİ'ye konuşan Ege İhracatçı Birlikleri (EİB) Koordinatör Başkanı Muhammet Öztürk, yurt içindeki enflasyon ile döviz kuru arasındaki makasın açılmasıyla tırmanan maliyet baskısına ve dış pazar kayıplarına ilişkin kapsamlı değerlendirmelerde bulundu. 2021 yılından bu yana tüketici enflasyonunun yüzde 560 artmasına karşılık döviz kurundaki artışın yüzde 350 seviyesinde kaldığına dikkat çeken Öztürk, Türk ihracatçısının rekabet gücünün hızla aşındığını vurguladı. İçeride enerji, işçilik, hammadde ve finansman maliyetleri katlanırken ihracatçının bu artışı satış fiyatlarına yansıtamadığını belirten Öztürk, Türkiye'nin Uzak Doğu ülkelerine göre yüzde 50-60, Mısır’a göre yüzde 40, Avrupa ülkelerine göre ise yüzde 20 daha pahalı konuma geldiğini ifade etti. Öztürk, özellikle istihdam deposu olan emek yoğun sektörlerin ayakta kalabilmesi için ekonomi yönetimine acil önlem çağrısında bulundu.
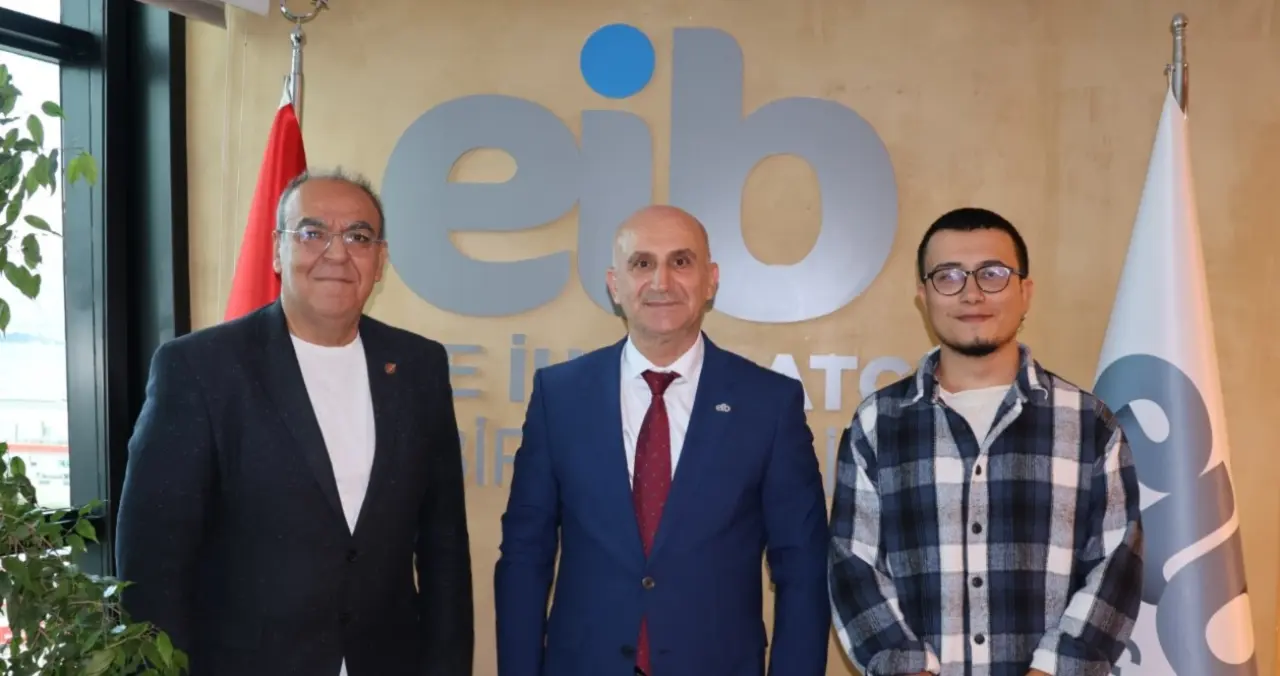
"Rakiplerimize Göre Pahalı Kaldık, Siparişler Kayıyor"
Döviz kuru baskısı ile maliyet artışları arasındaki makasın ihracatçının fiyat tutturma gücünü yok ettiğini belirten EİB Koordinatör Başkanı Muhammet Öztürk, sahadaki baskıyı şu ifadelerle aktardı:
"İhracatçılar olarak 2021 yılından bugüne baskılanan döviz kuru ile hızla artan üretim maliyetleri arasında sıkışıp kalmış durumdayız. Geçtiğimiz günlerde Türkiye İhracatçılar Meclisi Başkanımız kamuoyu ile paylaştı. 2021'den günümüze enflasyon yüzde 560 artmış. Döviz kurunun artışı yüzde 350’de kalmış durumda. Enflasyonla döviz kuru arasındaki makas bu kadar açılmışken Türk ihracatçısının rekabetçi olmasından söz edemeyiz. Enerji, işçilik, finansman, lojistik ve girdi maliyetlerimiz artarken, ihracatçının satış fiyatını döviz bazında aynı ölçüde artırması mümkün olmuyor. Çünkü küresel pazarda alıcı, bizim maliyet yapımıza değil, dünyanın dört bir yanındaki alternatif tedarikçilerin fiyatına bakıyor. Dolayısıyla Türkiye’nin küresel pazarlardaki fiyat rekabetçiliği konusunda ciddi bir baskı oluşmuş durumda. İhracatçımız ya maliyet artışını kendi kârlılığından karşılıyor ya da fiyatını artırdığında sipariş kaybetme riskiyle karşı karşıya kalıyor. Bu durum özellikle emek yoğun sektörlerde daha belirgin hissediliyor. Burada mesele yalnızca döviz kurunun seviyesi değil; kurun, Türkiye’deki enflasyon ve üretim maliyetleriyle birlikte değerlendirilmesi gerekiyor. Üreticinin maliyeti içeride hızla artarken, ihracat gelirinin TL karşılığı aynı hızda artmıyorsa, ihracatçının rekabet gücü doğal olarak aşınıyor. Türkiye, Uzakdoğu ülkelerine göre yüzde 50-60, Mısır’a göre yüzde 40, Romanya, Polonya, Portekiz gibi Avrupa ülkelerine göre yüzde 20 daha pahalı konuma geldi. İhracatçının rekabet gücünü sadece kur politikasıyla değil, bütüncül bir yaklaşımla ele almamız gerekiyor. Finansmana erişimin kolaylaştırılması, enerji ve diğer üretim maliyetlerinin aşağı çekilmesi, ihracat desteklerinin güçlendirilmesi ve en önemlisi enflasyonla mücadelenin üretim ve ihracat kapasitesini koruyacak şekilde sürdürülmesi gerekiyor. Türkiye’nin ihracat hedeflerini büyütmek istiyorsak, ihracatçının dünya pazarında fiyat tutturabilmesini sağlamamız gerekiyor. Çünkü müşteri kaybetmemek kadar, mevcut müşteriden daha yüksek katma değerli siparişler alabilmek de rekabet gücümüzle doğrudan bağlantılı."
Emek Yoğun Sektörlerde Dört Yılda 364 Bin Kişilik İstihdam Kaybı
Maliyet artışlarının en sert vurduğu tekstil, konfeksiyon ve deri sektörlerinde istihdam tablosunun hızla gerilediğini belirten Öztürk, kapanan her fabrikanın telafisi çok güç kayıplara yol açtığına dikkat çekti:
"Emek yoğun sektörlerde işçiliğin payı maliyetlerde çok daha fazla. Tekstil, konfeksiyon ve deri sektörlerinde durum böyle. Deri sektörümüzün yaptığı bir hesaplamaya göre geçmiş yıllarda işçilik maliyeti toplam maliyetlerin içinde yüzde 40 pay alırken günümüzde bu oran yüzde 63’e yükselmiş durumda. Enerji, hammadde maliyetlerindeki artış da dikkate alındığında emek yoğun sektörlerde maliyetler altından kalkılamaz boyuta geldi. Sektörün içinde bulunduğu tabloyu istihdam verileri çok net ortaya koyuyor. 2022 yılında 1 milyon 222 bin kişiyi istihdam eden tekstil-konfeksiyon sektörleri 2026 yılı ortasında 858 bin kişiye geriledi. 364 bin kişi bu sektörde istihdamdan çekildi. Aynı dönemde işletme sayımız 64 binden 53 bin 500’e düştü. 4 yıl önceye göre istihdamda yüzde 30, iş yeri sayısında yüzde 16 düşüş görünüyor. Bu sektörlerimiz sosyal barışa büyük katkı sağlayan, kadın istihdamının yoğun olduğu sektörlerimiz. Bu sektörlerimizin gücünü korumamız gerekiyor. Tekstil, konfeksiyon ve deri sektörlerimiz 2000 yılında Türkiye’nin ihracatının yüzde 40’ını tek başına gerçekleştiriyordu. Ege Bölgesi’nin ihracatında, üretiminde ve istihdamında çok önemli bir yere sahip. Türkiye’de ücretler, enerji, finansman, lojistik ve diğer üretim maliyetleri yükselirken, ihracatçımız bunu küresel müşterisine aynı ölçüde yansıtamıyor. Çünkü karşısında Mısır, Tunus, Uzak Doğu ve başka üretim merkezleri var. Alıcı açısından Türkiye ile bu ülkeler arasındaki fiyat farkı açıldığında, siparişin başka ülkeye gitmesi veya yeni yatırımın başka bir ülkeye yönelmesi riski ortaya çıkıyor. Burada çok kritik bir noktaya dikkat çekmek istiyorum: Fabrikaların kapanması sadece bir işletmenin kapanması değildir. O fabrikayla birlikte üretim kapasitesi, ihracat bağlantıları, nitelikli iş gücü ve tedarik zinciri de kaybediliyor. Daha sonra bu kapasiteyi yeniden oluşturmak çok daha zor ve maliyetli oluyor. Elbette çalışanlarımızın refahını ve ücretlerinin satın alma gücünü korumak zorundayız. Ancak bunu yaparken işletmelerimizin de rekabet edebilirliğini koruyacak bir mekanizma kurmamız gerekiyor. Aksi takdirde ücret artışının bir bölümünü çalışanımıza verirken, diğer taraftan istihdam yaratacak işletmeyi kaybetme riskiyle karşı karşıya kalabiliriz. Bu nedenle emek yoğun sektörler için geçici ve hedefli destek mekanizmalarına ihtiyaç var. Özellikle istihdam üzerindeki yüklerin azaltılması, enerji maliyetlerinin düşürülmesi, finansmana erişimin kolaylaştırılması ve ihracatçıya verilen desteklerin güçlendirilmesi gerekiyor. Bu sektörlerde verilen 3 bin 500 TL’lik istihdam desteğinin 5 bin TL’ye çıkarılması yerinde olacaktır. Bizim hedefimiz üretimi ve istihdamı Türkiye’den başka ülkelere göndermek değil, Türkiye’de daha yüksek katma değerli ve daha rekabetçi bir üretim yapısı kurmak olmalı. Tekstil, konfeksiyon ve deri sektörlerinde de dönüşüm kaçınılmaz; ancak dönüşümü fabrikalarımızı kaybettikten sonra değil, fabrikalarımızı koruyarak gerçekleştirmeliyiz."
18,5 Milyar Dolar Sendromu Geride Kaldı
EİB'nin uzun süredir takılıp kaldığı barajı aştığını ifade eden Öztürk, bölge ihracatındaki sektörel dağılımı açıkladı:
"Ege İhracatçı Birlikleri 2022-2025 yıllarında 18,5 milyar dolar ihracat seviyesinde takılıp kalmıştı. 2026 yılı temmuz ayında yıllık ihracatta ilk kez 19 milyar dolar barajını aştık. Son 1 yıllık ihracatımız 19,2 milyar dolara ulaşmış durumda. Sanayi sektörlerimiz 9 milyar 950 milyon dolar bandında ihracat yaparken, tarım sektörlerimiz 7,6 milyar dolar, madencilik sektörümüz 1,5 milyar dolar ihracat gerçekleştirdi. Bu ihracata en büyük katkıyı 2,6 milyar dolarla Ege Demir ve Demirdışı Metaller İhracatçıları Birliğimiz yaparken, Ege Su Ürünleri ve Hayvansal Mamuller İhracatçıları Birliğimiz 2 milyar dolar, Ege Maden İhracatçıları Birliğimiz 1,5 milyar dolar katkı sağladı. İhracatı en çok düşen ise yüzde 44 ile Ege Zeytin ve Zeytinyağı İhracatçıları Birliğimiz, yüzde 25 ile Ege Tekstil ve Hammaddeleri İhracatçıları Birliğimiz oldu."
Alsancak Geriledi, Çandarlı Beklemede
İzmir'in liman ve lojistik altyapısının ihracat hacminin gerisinde kaldığı uyarısında bulunan Öztürk, kentin lojistik darboğazına ve liman yatırımlarına değindi:
"Ege ihracatçısının lojistikte dezavantajlı duruma düşme riski var ve bunu artık erteleyebileceğimiz bir konu olarak görmüyoruz. Çünkü ihracatçının rekabet gücü sadece fabrikadaki maliyetlerden oluşmuyor. Ürünün limana ulaşması, gemiye yüklenmesi ve dünya pazarına en uygun maliyetle gönderilmesi de fiyat rekabetinin bir parçası. İzmir'in çok güçlü bir üretim ve ihracat altyapısı var. Ancak liman altyapımızın bu ekonomik güce paralel şekilde gelişmesi gerekiyor. Bugün Alsancak Limanı'nın İzmir ihracatındaki payı yaklaşık yüzde 25 seviyesine gerilerken, Aliağa'daki limanların payı yüzde 70-75'lere ulaşmış durumda. Bu tablo bize İzmir'in liman kapasitesini ve lojistik altyapısını bütüncül biçimde ele almamız gerektiğini gösteriyor. Alsancak Limanı'nda yeni işletme döneminin başlamasını, yatırım ve kapasite artışı açısından bir fırsat olarak görüyoruz. Burada bizim beklentimiz çok net: Limanın yaklaşım kanalı, rıhtım, depolama alanları, demiryolu bağlantısı ve dijital altyapısı hızla güçlendirilmeli; liman uluslararası standartlarda, kesintisiz ve rekabetçi bir yapıya kavuşturulmalı. Yeni işletme döneminde limanın 7/24 çalışması ve yüksek draftlı gemilerin yanaşabilmesi için yaklaşım kanalının derinleştirilmesine yönelik yatırımlar açıklanmış durumda. Çandarlı konusunda ise artık 'bekleyelim, sonra karar veririz' yaklaşımından çıkmamız gerektiğini düşünüyorum. Çandarlı için yıllar önce çok büyük bir konteyner limanı vizyonu ortaya konuldu ancak bugüne kadar esas liman yatırımı tamamlanamadı. 2026 itibarıyla da ilgili çalışmaların ve alternatif kullanım senaryolarının takip edildiği görülüyor. Bizim önerimiz İzmir'in bir lojistik master planının hazırlanması ve Alsancak, Aliağa, Çandarlı, demiryolu bağlantıları, karayolu bağlantıları ve lojistik merkezlerin tek bir sistem içerisinde değerlendirilmesi. Hangi yük hangi limandan, hangi maliyetle ve hangi pazara taşınacak; bunu bugünden planlamamız gerekiyor. Çünkü liman yatırımı sadece denizcilik yatırımı değildir. Bu, doğrudan ihracat yatırımıdır. Bir konteynerin İzmir yerine başka bir limandan çıkması, ihracatçının maliyetini ve teslim süresini etkiliyorsa, o limanın kapasitesi artık İzmir ekonomisinin rekabet gücü meselesidir. Biz Ege ihracatçısı olarak şunu istiyoruz: İzmir'in üretim ve ihracat kapasitesi büyürken, lojistik altyapımız onun gerisinde kalmasın. Önümüzdeki dönemde liman yatırımlarını artık günlük tartışmaların değil, 10-20 yıllık ihracat hedeflerinin bir parçası olarak ele almamız gerekiyor."
Pazar Çeşitlendirmesi ve Uzak Coğrafyalar
Avrupa pazarının vazgeçilmezliğini korurken tek bir pazara bağımlı kalınamayacağını aktaran Öztürk, yürütülen pazar çeşitlendirme hamlelerini şu sözlerle anlattı:
"Ege İhracatçı Birlikleri’nin tarih boyunca ihracatında Avrupa her zaman en büyük ihraç pazarı oldu. İlerleyen süreçte de bu gerçek değişmeyecek. 2026 yılının ocak–ağustos döneminde Avrupa Birliği üyesi ülkelere ihracatımız yüzde 12,4’lük artışla 5,5 milyar dolardan 6,2 milyar dolara ulaştı. Avrupa Birliği’nin toplam ihracatımızdan aldığı pay yüzde 45’ten yüzde 48’e yükseldi. Avrupa bizim için vazgeçilmez bir pazar olmaya devam ediyor. Ancak ihracatımızı tek bir coğrafyaya bağımlı bırakmamamız gerektiğini de çok net görüyoruz. Önümüzdeki dönemde Ege İhracatçı Birlikleri olarak pazar çeşitlendirmesini stratejik bir öncelik olarak ele alıyoruz. Ticaret Bakanlığımızın Uzak Ülkeler Stratejisiyle uyumlu olarak Amerika Birleşik Devletleri, Uzakdoğu ve Afrika pazarlarında konumumuzu güçlendirmek için çaba gösteriyoruz. Çin’de 3, ABD’de 2 ve Japonya’da 1 fuara milli katılım organizasyonu gerçekleştiriyoruz. Hindistan pek çok sektörümüz için hedef pazarlardan biri konumunda. Ege İhracatçı Birlikleri bünyesindeki 6 gıda birliği Turkish Tastes isimli TURQUALITY Projemizde Türk gıda ürünlerinin ABD pazarında ihracatını artırmak için 7 yıldır yoğun bir mesai yürütüyoruz. Bu sayede başladığımız tarihte ABD pazarına 750 milyon dolar seviyesinde olan gıda ihracatımız günümüzde 2 milyar dolar seviyesine yükseldi. Eylül ayı içinde Ege Hububat, Bakliyat, Yağlı Tohumlar ve Mamulleri İhracatçıları Birliğimizin UR-GE projesi kapsamında Miami'deki America’s Food & Beverage Show’a 10 firmamızla katıldık. Ege Kuru Meyve ve Mamulleri İhracatçıları Birliğimiz geçtiğimiz günlerde Hindistan’dan bir alım heyetine imza attı. Önümüzdeki dönemde EİB olarak ihracatçımızı yeni pazarlara taşırken bir taraftan da ürün ve pazar çeşitliliğini artıracağız. Avrupa'daki konumumuzu koruyacağız; ama ABD, Hindistan, Çin, Körfez ve Afrika gibi pazarlardaki potansiyeli de daha güçlü şekilde değerlendireceğiz. Kısacası bizim yaklaşımımız şu: Avrupa'dan vazgeçmek değil, Avrupa'nın yanına yeni güçlü pazarlar eklemek. İhracatçımızın önüne yeni kapılar açmak ve Ege'nin ihracatını daha geniş bir coğrafyaya yaymak istiyoruz."
Ekonomi Masasına Üç Maddelik Acil Çağrı
Fabrikaların kapanmasının önlenmesi ve ihracatçının ayakta kalabilmesi adına ekonomi yönetimine sundukları üç temel şartı eksiksiz paylaşan Öztürk, taleplerini şu şekilde dile getirdi:
"Ekonomi yönetimiyle aynı masada otursam ve bana 'İhracatçının kapıya kilit vurmaması için ilk üç başlık nedir?' diye sorsalar; ilk başlığım, ihracatçının rekabet gücünü koruyacak öngörülebilir bir döviz kuru ve maliyet dengesi olur. İhracatçımızın içerideki maliyetleri artıyor, ancak bunu dış pazardaki müşterisine aynı oranda yansıtamıyor. Dünya pazarında rakibimiz, bizim maliyetlerimizi değil kendi fiyatını ortaya koyuyor. Bu nedenle kur ile enflasyon arasındaki makasın ihracatçının rekabet gücünü aşındırmayacağı bir ortam oluşturulması gerekiyor. Burada ihracatçıya sadece 'daha fazla ihracat yapın' demek yeterli değil; bunu yapabileceği rekabetçi bir zemini de oluşturmak gerekiyor.
İkinci başlık, ihracatçıya erişilebilir ve uygun maliyetli finansman olurdu. İhracat siparişini alabilmek için üretim yapmanız, hammadde almanız, çalışanınızın ücretini ödemeniz ve ürününüzü sevk etmeniz gerekiyor. Yani ihracatçı satışını bugün yapıyor, parasını çoğu zaman aylar sonra tahsil ediyor. Bu nedenle ihracat finansmanı, ihracatçının rekabet gücünün ayrılmaz bir parçasıdır. Reeskont kredilerinde günlük 5 milyar TL olan limitin 6 milyar TL’ye yükseltilmesi başta olmak üzere ihracata yönelik finansman kanallarının hem hacminin artırılması hem de daha fazla KOBİ'nin bu kaynaklara ulaşabilmesi gerekiyor. Üçüncü başlık ise ihracat desteklerinin güçlendirilmesi ve hızlandırılması. Bugün ihracatçı sadece fiyat rekabetiyle mücadele etmiyor; fuar, tanıtım, lojistik, pazara giriş, markalaşma ve yeni müşteri bulma maliyetleriyle de karşı karşıya. Özellikle yeni pazarlara açılmak isteyen firmalarımızın bu maliyetleri tek başına üstlenmesi kolay değil. İhracat desteklerinden daha fazla yararlanabileceği bir yapıya kavuşturulması gerekiyor. Türkiye’nin ihracat gelirinin yüzde 1’inin ihracata destek olarak kurgulanması ihracatçımızın rekabetçiliğine pozitif katkı sağlayacaktır."