Kamu alacaklarında uygulanacak yeniden değerleme oranının 2027 başında birçok kalemde belirleyici olması öngörülüyor. Enflasyonda gerileme eğilimi sürse de geçmiş dönem fiyat artışlarının etkisiyle söz konusu oranın yüksek seyretmesi, vergi mükellefleri için mali yükün artacağı anlamına geliyor.
Vergi Usul Kanunu’nun mükerrer 298’inci maddesi uyarınca yeniden değerleme oranı, ekim ayı sonunda Üretici Fiyat Endeksi’nin (Yİ-ÜFE) son 12 aylık ortalamasındaki artış dikkate alınarak hesaplanıyor. 2027 yılında geçerli olacak kesin oran, 3 Kasım’da açıklanacak ekim ayı Yİ-ÜFE verileriyle netleşecek.
Eylül sonu itibarıyla yapılan projeksiyonlar, ekim ayında fiyatların hiç artmaması durumunda bile oranın yaklaşık yüzde 27,63 seviyesinde oluşacağını gösteriyor. Ekim ayında Yİ-ÜFE’nin yüzde 1,5 artması halinde oran yüzde 27,81’e, yüzde 2 artması durumunda yüzde 27,87’ye, yüzde 2,5 yükselmesi halinde ise yüzde 27,93’e çıkabilecek.
Son yıllarda uygulanan oranlar incelendiğinde, 2023’te yüzde 122,93, 2024’te yüzde 58,46, 2025’te yüzde 43,93 ve 2026’da yüzde 25,49 olarak gerçekleştiği görülüyor. Bu tablo, yüksek enflasyonun geçmiş yıllardaki yansımalarının hala devam ettiğini ortaya koyuyor.
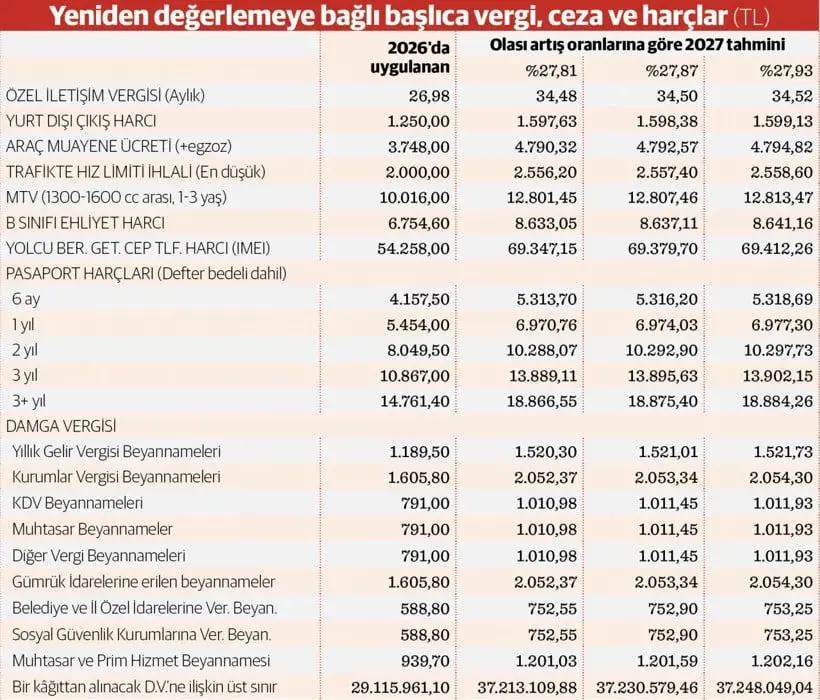
Vergi kalemlerine ve MTV'ye etkisi
Beklenen yüzde 27-28 bandındaki oran; emlak vergisi, çevre temizlik vergisi, özel iletişim vergisi, Motorlu Taşıtlar Vergisi (MTV), çeşitli harçlar, araç muayene ücretleri, Gelir Vergisi tarife dilimleri ve trafik cezaları gibi çok sayıda unsuru doğrudan etkileyecek.
Dünya gazetesi yazarı Naki Bakır, TÜFE bazlı enflasyonun eylül ayında yüzde 30’un altına inerek son 57 ayın en düşük seviyesine gerilediğine dikkat çekti. Bakır, 2027-2029 dönemini kapsayan Orta Vadeli Program’da yıl sonu enflasyon hedefinin yüzde 21 olarak belirlendiğini hatırlatarak, yeniden değerleme oranının bu hedefin üzerinde kalmasının kamu yüklerinde reel artış tartışmasını beraberinde getireceğini belirtti.
Uzmanlar, ücret ve maaş artışlarında hedeflenen enflasyonun dikkate alınmasına rağmen, vergi, ceza ve harçların geçmiş dönemin yüksek enflasyonunu yansıtan oranla artırılmasının hane halkı açısından çelişkili bir durum yaratabileceğini değerlendiriyor.
Vergi Usul Kanunu kapsamında Cumhurbaşkanının bazı vergi ve harçlarda yeniden değerleme oranını yüzde 50’ye kadar artırma veya azaltma yetkisi bulunuyor. Motorlu Taşıtlar Vergisi’nde ise artırma yetkisi yüzde 50, indirme yetkisi yüzde 80 düzeyinde. Ekonomi yönetiminin özellikle maktu harçlar ve MTV gibi kalemlerde yeniden değerleme oranının altında bir artış uygulayıp uygulamayacağı takip edilecek.