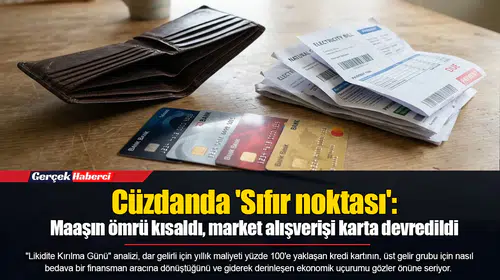
Fevzi Efe SEKİTMEZ/GERÇEK HABERCİ- Ekonomik krizin hanehalkı üzerindeki asıl yıkıcı etkisi, yalnızca toplam kredi kartı bakiyelerindeki büyümede değil, maaşın yattığı gün ile temel tüketim harcamalarının kredi kartına devredildiği "Likidite Kırılma Günü" arasındaki sürenin giderek kısalmasında saklı bulunuyor. Enflasyonist ortamlarda nominal harcama artışı tek başına geçim sıkıntısını kanıtlamazken, vadesiz hesaptaki paranın ayın ilk haftasında tükenmesi gerçek tabloyu ortaya koyuyor. Maaş artık içinde bulunulan ayın geçimini sağlamak için değil, geçen ayın kredi kartı limitini yeniden açmak için kullanılan bir transfer aracına dönüşmüş durumda. Bankalararası Kart Merkezi (BKM) ve Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) verilerine yansıyan eğilimler de bu mikro-ekonomik gerçeği destekliyor.
Toplam kredi kartı sayısındaki ve harcama hacmindeki düzenli artışın yanı sıra, özellikle taksit imkânı bulunmayan gıda, market ve akaryakıt gibi zorunlu harcama kalemlerinde banka kartı (nakit) payının hızla düşüp kredi kartı kullanımının rekor seviyelere ulaşması dikkat çekiyor. Bu istatistikler, vatandaşın temel gıdayı dahi cari geliriyle değil, gelecekteki maaşını bugünden ipotek altına alarak satın alabildiğini kanıtlıyor. Limite göre değişen yüzde 20 ve yüzde 40'lık asgari ödeme oranları ise hanelerin nakit akışını zorlayan bir diğer belirleyici etken olarak öne çıkıyor.
Vadesiz Hesabın Ömrü Tükendi: Nakit Kırılma Günü Ne Zaman?
Hanehalkı likidite davranışları incelendiğinde, toplumun nakit akışı profiline göre üç ana gruba ayrıldığı görülüyor. İlk grubu, maaşın yatmasını takip eden üçüncü ila beşinci gün arasında kira, fatura ve önceki ayın kredi kartı asgari ödemesini yaparak elindeki nakdi tamamen tüketen dar gelirli ve tek maaşlı "kronik devredenler" oluşturuyor. Bu aileler, ayın dördüncü gününden itibaren mutfak, ulaşım ve market harcamalarını doğrudan kredi kartından karşılayarak aslında bir sonraki ayın gelirini bugünden harcamaya başlıyor.
İkinci grupta yer alan çift maaşlı ve orta gelirli aileler ise ayın ilk on ila on iki gününü banka kartındaki nakit ile geçiriyor. Ancak ayın ortalarına doğru vadesiz hesaptaki bakiyenin kritik eşiğe düşmesiyle bu kesim de ay sonuna köprü kurabilmek adına market ve akaryakıt harcamalarında kredi kartına yönelmek zorunda kalıyor. Üstelik okul taksiti, kışlık doğalgaz faturası veya beklenmedik bir sağlık masrafı gibi tek bir harcama, bu grubu da hızla devreden borç sarmalına çekebiliyor.
Üçüncü grubu oluşturan üst ve orta-üst gelirli tasarruf sahibi hanelerde ise nakit sıkıntısı yaşanmıyor. Maaş hesaba yatar yatmaz enflasyona karşı korunmak amacıyla günlük vadeli mevduata veya para piyasası fonlarına aktarılırken, tüm yaşam giderleri ilk günden itibaren kredi kartıyla karşılanıyor ve hesap kesim tarihinde dönem borcunun tamamı kapatılıyor. Böylece bu kesim, kuruş faiz ödemeden kırk güne varan bedava finansman (float) imkânı yaratıp fonlardan ek getiri sağlıyor.
Yüzde 99'luk Bileşik Maliyet Tuzağı
Kredi kartı, ekstresini tam ödeyebilen üst gelir grubu için bir kazanç aracı işlevi görürken, ekstresini devreden dar gelirli için içinden çıkılmaz bir maliyet krizine dönüşüyor. Eylül 2026 dönemi faiz parametreleri maliyetin ulaştığı boyutları netleştiriyor. Ekstre tam ödenmediğinde kalan borca uygulanan Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) azami aylık akdi ve gecikme faizine ek olarak, yüzde 15 KKDF ve yüzde 15 BSMV olmak üzere toplam yüzde 30 oranında vergi yükü biniyor.
Bu matematiksel tablo, üst dilimden yüzde 4,55 baz faizle borç çeviren bir ailenin kredi kartı borcunun, vergilerle birlikte aylık yüzde 5,91 oranında büyüdüğünü gösteriyor. Bu borcun kapatılamaması ve faizin anaparaya eklenerek sürekli işlemesi durumunda, borçlu hane bir yılın sonunda yüzde 99,30'a ulaşan bileşik maliyetle karşı karşıya kalarak ana parasının neredeyse ikiye katlanmasını izlemek zorunda kalıyor. Ekstrenin yalnızca asgari tutarı ödendiğinde hesap kesim tarihinden son ödeme tarihine kadar günlük faiz işlemesi ve borç tamamen sıfırlanana kadar faiz sayacının durmaması, milyonlarca aileyi karttan karta takla attırılan kronik bir likidite krizine hapsediyor.